Domain bordsysteme.de kaufen?
Wir ziehen mit dem Projekt
bordsysteme.de um.
Sind Sie am Kauf der Domain
bordsysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bordsysteme.de kaufen?
Worin bestehen die Hauptkriterien zur Beurteilung von Kreditrisiken? Wie können Finanzinstitute Kreditrisiken effektiv managen?
Die Hauptkriterien zur Beurteilung von Kreditrisiken sind die Bonität des Kreditnehmers, die Art des Kredits und die wirtschaftliche Lage des Unternehmens. Finanzinstitute können Kreditrisiken effektiv managen, indem sie strenge Kreditrichtlinien einhalten, Risikomodelle verwenden und ein diversifiziertes Kreditportfolio aufbauen. Zudem ist eine regelmäßige Überwachung der Kreditnehmer und eine angemessene Risikovorsorge entscheidend für ein erfolgreiches Risikomanagement. **
Welche Faktoren beeinflussen die Entstehung von Kreditrisiken in einem finanziellen Kontext? Wie können Finanzinstitute Kreditrisiken effektiv bewerten und minimieren?
Die Faktoren, die die Entstehung von Kreditrisiken beeinflussen, sind die Bonität des Kreditnehmers, wirtschaftliche Bedingungen und die Qualität des Kreditportfolios. Finanzinstitute können Kreditrisiken durch eine gründliche Bonitätsprüfung, Diversifikation des Kreditportfolios und die Verwendung von Risikomodellen effektiv bewerten und minimieren. Eine angemessene Überwachung der Kreditnehmer und die Einhaltung von regulatorischen Vorschriften sind ebenfalls entscheidend. **
Ähnliche Suchbegriffe für Kreditrisiken
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
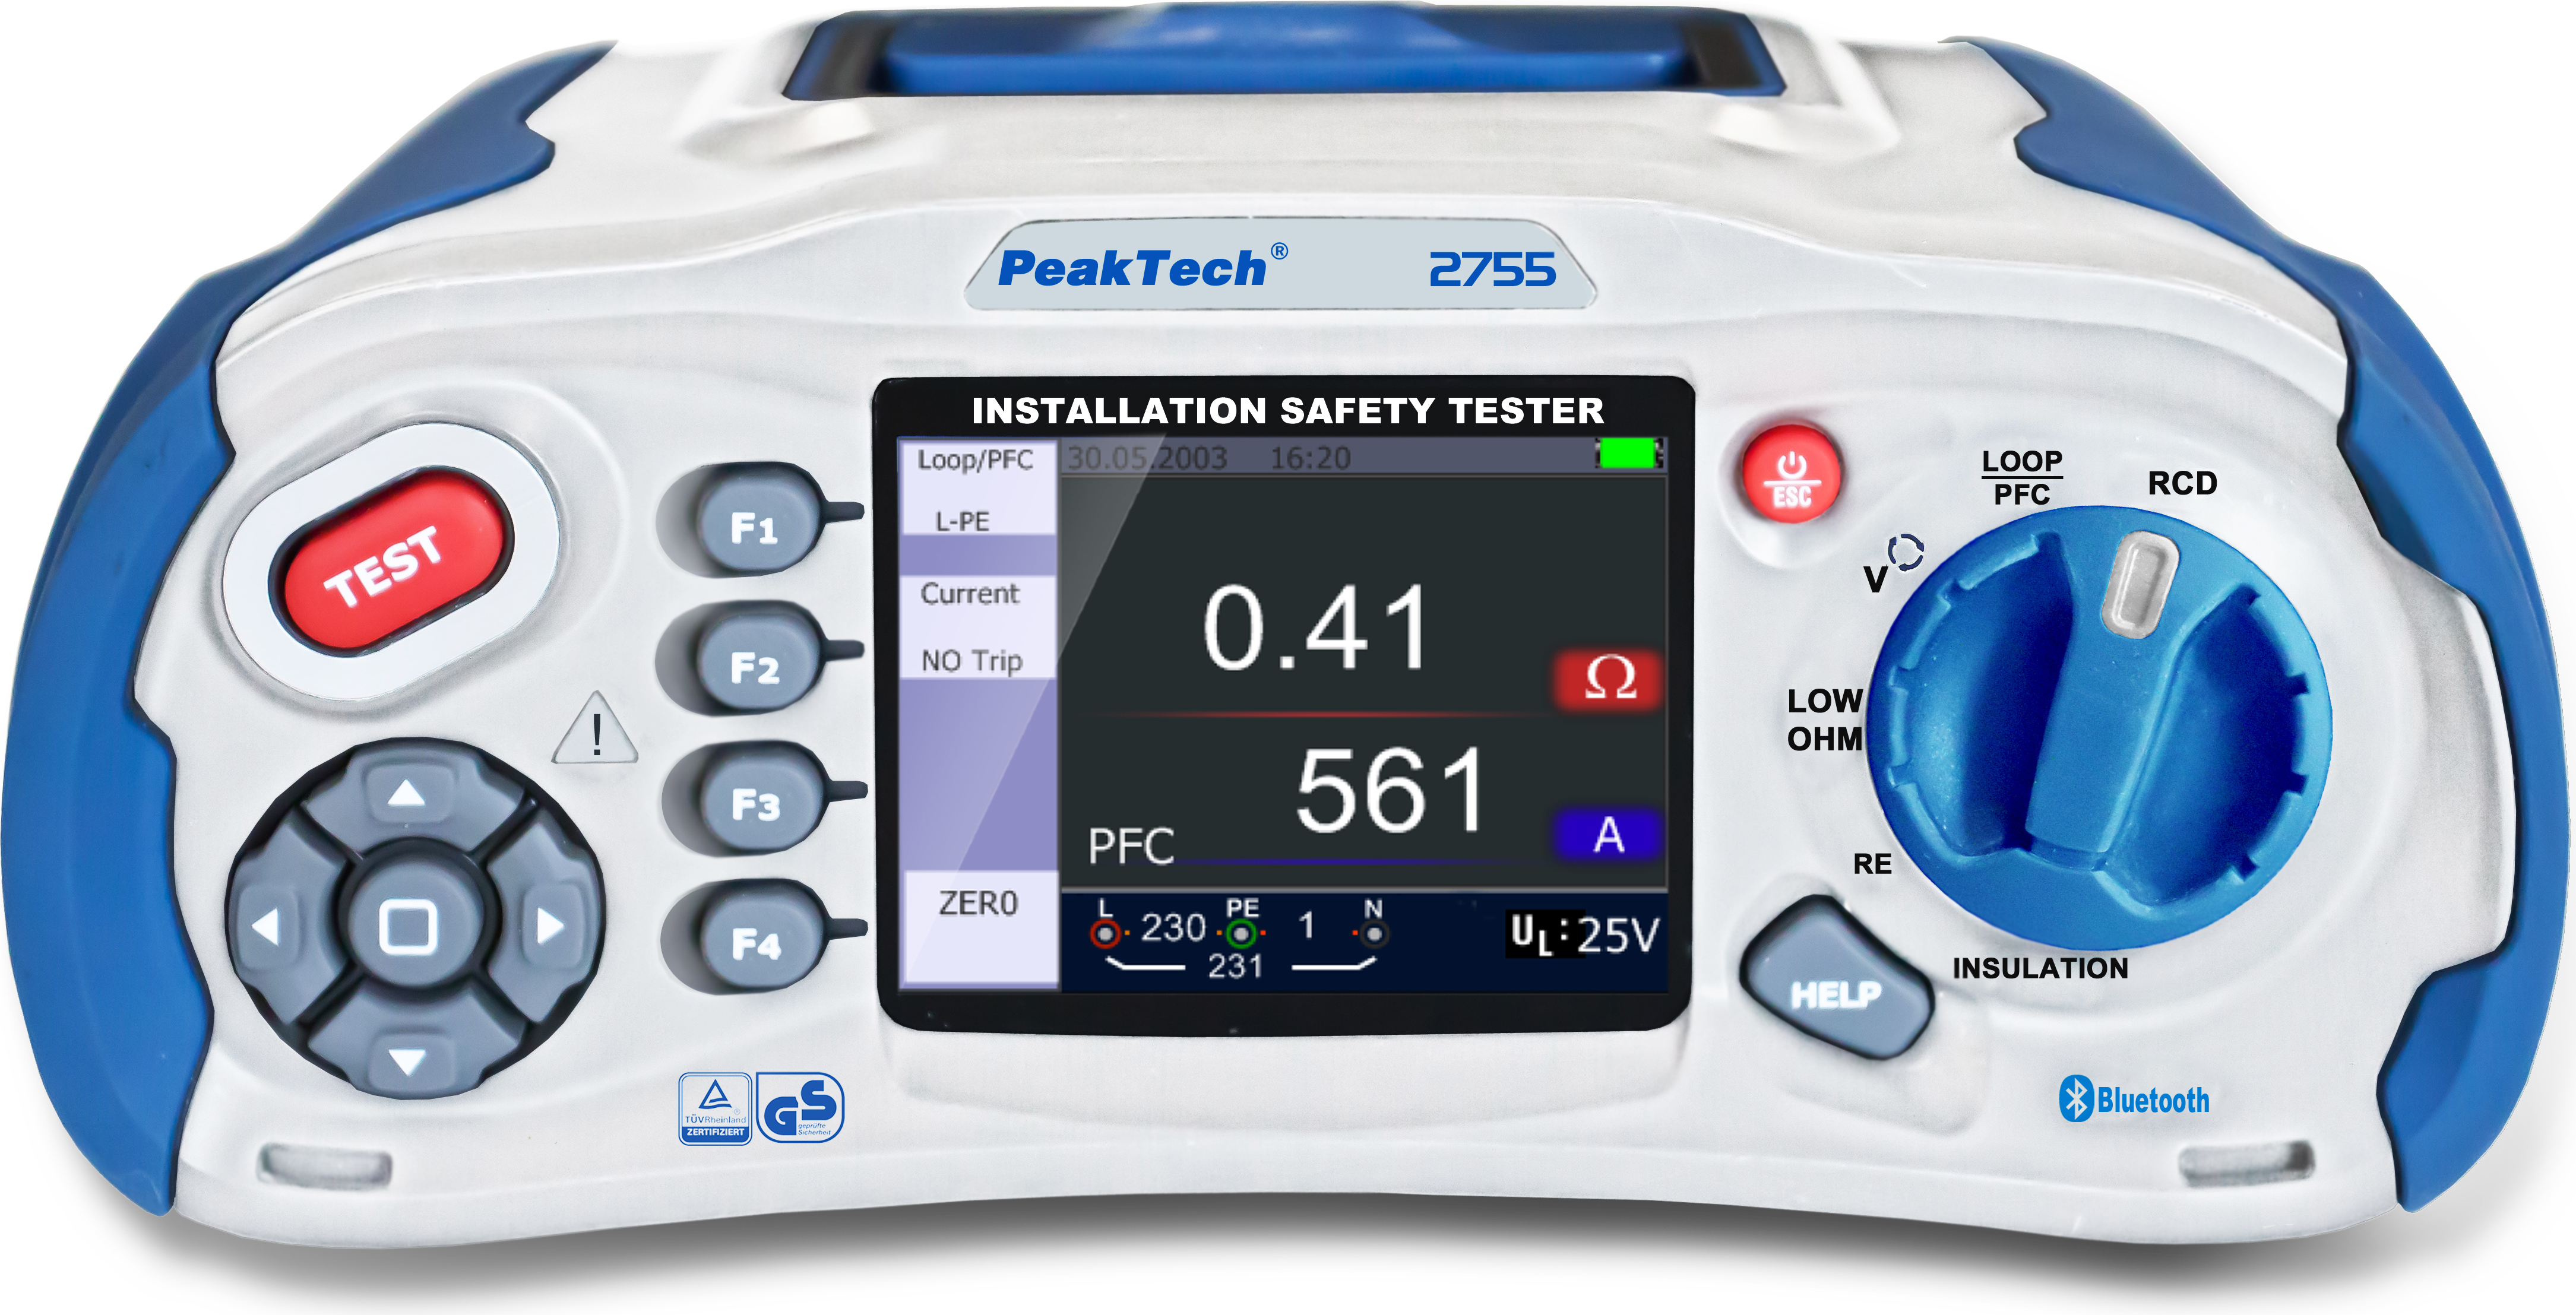
PeakTech P 2755 - VDE 0100 Installationstester mit Bluetooth-Schnittstelle und TFT-AnzeigeDieses Innovative Kombinationsgerät zum prüfen von elektrischen Installationen nach VDE 0100 überzeugt durch seine technischen Leistungsdaten im High End Bereich. Über das große 3,5" TFT Farbdisplay lassen sich alle wichtigen Sicherheitsprüfungen, E - Checks und installationen durch den Elektro sicher durchführen. Beim Arbeitseinsatz ist dieses hochwertige Gerät durch seine Schutzart IP 65 gegen Staub und allseitiges Strahlwasser geschützt. Dieses innovative Kombinationsmessgerät zum Prüfen von elektrischen Installationen nach VDE 0100 überzeugt durch seine technischen Leistungsdaten im High-End Bereich. Über das große 3.5 TFT-Farbdisplay lassen sich alle wichtigen Sicherheitsprüfungen wie die FI-, Spannungs-, Schleifen-, Niederohm, Erdwiderstands- und Isolationsprüfungen bei E-Checks und installationen durch den Elektro sicher durchführen. Da diese entwicklung nur nach den aktuellsten Standards entworfen wurde, lassen sich die anfallenden Messwerte sogar bequem mit einer App (iOS/And1314,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schnittstelle DALI KNX REG 230V LED 4TE IP20 Bussystem KNX mit LED-AnzeigeHinweis zur Installation: Die Installation nicht-steckerfertiger Geräte ist vom jeweiligen Netzbetreiber oder von einem eingetragenen Fachbetrieb vorzunehmen, der Ihnen auch bei der Einholung der Zustimmung des jeweiligen Netzbetreibers für die Installation des Gerätes behilflich ist. Zum Ansteuern von DALI-Teilnehmer über ABB i-buR Ein DALI Ausgang für max. 64 DALI Teilnehmer. Die DALI Spannungsversorgung ist integriert. Die Ansteuerung kann pro DALI Teilnehmer (64), über Gruppen (16), gemeinsam im Broadcast oder über Szenen (16) erfolgen. Umfangreiche Fehler- und Störmeldungen stehen zur Verfügung. DALI Notlichtkonverter(64) nach EN 62386-202 werden unterstützt. :ber den Notlichtkonverter kann der Funktionstest und -Dauertests über KNX getriggert und das Ergebnis auf dem KNX zur Verfügung gestellt werden. Slave-, Treppenlicht-, Sperren- und Zwangsführung- Funktion sind integriert. Die DALI Telegrammrate ist veränderbar. Für eine individuelle Umadressierung der DALI-Teilnehmer oder Gruppenzuordnung steht ein separates Diagnose- und Inbetriebnahme-Tool, ABB329,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter



-
Was sind die typischen Herausforderungen bei der Bewertung und Steuerung von Kreditrisiken in einer zunehmend volatilen Wirtschaft?
Die typischen Herausforderungen bei der Bewertung und Steuerung von Kreditrisiken in einer volatilen Wirtschaft sind die Unsicherheit über zukünftige Zahlungsfähigkeit der Kreditnehmer, die Schwierigkeit bei der Einschätzung von Ausfallwahrscheinlichkeiten und die Notwendigkeit einer regelmäßigen Anpassung der Risikomodelle an veränderte Marktbedingungen. Es ist wichtig, frühzeitig Warnsignale zu erkennen, um rechtzeitig Maßnahmen zur Risikominimierung ergreifen zu können. Zudem müssen Banken und Finanzinstitute flexibel sein und über robuste Risikomanagement-Systeme verfügen, um adäquat auf plötzliche Veränderungen reagieren zu können. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf das Finanzsystem?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kreditklemme führen. Dies kann zu einer Vertrauenskrise im Finanzsystem führen und letztendlich zu einer Finanzkrise führen. Eine erhöhte Anfälligkeit für systemische Risiken und eine destabilisierte Wirtschaft sind weitere potenzielle Auswirkungen von Kreditrisiken auf das Finanzsystem. **
-
Wie kann man Kreditrisiken in einem Unternehmen effektiv managen und minimieren?
1. Durch eine gründliche Bonitätsprüfung der Kunden vor der Kreditvergabe. 2. Ein effektives Forderungsmanagement, um Zahlungsausfälle zu vermeiden. 3. Die Diversifizierung des Kreditportfolios, um das Risiko zu streuen. **
-
Was sind die möglichen Auswirkungen von Kreditrisiken auf die Finanzstabilität eines Unternehmens?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität des Unternehmens beeinträchtigen. Dadurch kann es zu Schwierigkeiten bei der Bedienung von laufenden Verbindlichkeiten kommen. Im schlimmsten Fall kann die Insolvenz des Unternehmens drohen. **


Was sind die potenziellen Auswirkungen von Kreditrisiken auf die Stabilität des Finanzsystems?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kettenreaktion von Insolvenzen führen können. Dies kann das Vertrauen der Anleger erschüttern und zu einer allgemeinen Finanzkrise führen. Um die Stabilität des Finanzsystems zu gewährleisten, müssen Banken angemessene Risikomanagementpraktiken implementieren und regulatorische Vorschriften einhalten. **
Was sind die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen sind die sorgfältige Bonitätsprüfung von Kunden, die Festlegung von klaren Zahlungsbedingungen und -fristen sowie das regelmäßige Monitoring und die Überwachung der Kreditrisiken. Zudem ist es wichtig, eine angemessene Risikostreuung zu betreiben und gegebenenfalls Sicherheiten von Kunden zu verlangen, um das Ausfallrisiko zu minimieren. Eine transparente Kommunikation mit Kunden und ein effektives Forderungsmanagement sind ebenfalls entscheidend, um Kreditrisiken zu reduzieren. **
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
PeakTech P 2755 - VDE 0100 Installationstester mit Bluetooth-Schnittstelle und TFT-AnzeigeDieses Innovative Kombinationsgerät zum prüfen von elektrischen Installationen nach VDE 0100 überzeugt durch seine technischen Leistungsdaten im High End Bereich. Über das große 3,5" TFT Farbdisplay lassen sich alle wichtigen Sicherheitsprüfungen, E - Checks und installationen durch den Elektro sicher durchführen. Beim Arbeitseinsatz ist dieses hochwertige Gerät durch seine Schutzart IP 65 gegen Staub und allseitiges Strahlwasser geschützt. Dieses innovative Kombinationsmessgerät zum Prüfen von elektrischen Installationen nach VDE 0100 überzeugt durch seine technischen Leistungsdaten im High-End Bereich. Über das große 3.5 TFT-Farbdisplay lassen sich alle wichtigen Sicherheitsprüfungen wie die FI-, Spannungs-, Schleifen-, Niederohm, Erdwiderstands- und Isolationsprüfungen bei E-Checks und installationen durch den Elektro sicher durchführen. Da diese entwicklung nur nach den aktuellsten Standards entworfen wurde, lassen sich die anfallenden Messwerte sogar bequem mit einer App (iOS/And1314,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Worin bestehen die Hauptkriterien zur Beurteilung von Kreditrisiken? Wie können Finanzinstitute Kreditrisiken effektiv managen?
Die Hauptkriterien zur Beurteilung von Kreditrisiken sind die Bonität des Kreditnehmers, die Art des Kredits und die wirtschaftliche Lage des Unternehmens. Finanzinstitute können Kreditrisiken effektiv managen, indem sie strenge Kreditrichtlinien einhalten, Risikomodelle verwenden und ein diversifiziertes Kreditportfolio aufbauen. Zudem ist eine regelmäßige Überwachung der Kreditnehmer und eine angemessene Risikovorsorge entscheidend für ein erfolgreiches Risikomanagement. **
-
Welche Faktoren beeinflussen die Entstehung von Kreditrisiken in einem finanziellen Kontext? Wie können Finanzinstitute Kreditrisiken effektiv bewerten und minimieren?
Die Faktoren, die die Entstehung von Kreditrisiken beeinflussen, sind die Bonität des Kreditnehmers, wirtschaftliche Bedingungen und die Qualität des Kreditportfolios. Finanzinstitute können Kreditrisiken durch eine gründliche Bonitätsprüfung, Diversifikation des Kreditportfolios und die Verwendung von Risikomodellen effektiv bewerten und minimieren. Eine angemessene Überwachung der Kreditnehmer und die Einhaltung von regulatorischen Vorschriften sind ebenfalls entscheidend. **
-
Was sind die typischen Herausforderungen bei der Bewertung und Steuerung von Kreditrisiken in einer zunehmend volatilen Wirtschaft?
Die typischen Herausforderungen bei der Bewertung und Steuerung von Kreditrisiken in einer volatilen Wirtschaft sind die Unsicherheit über zukünftige Zahlungsfähigkeit der Kreditnehmer, die Schwierigkeit bei der Einschätzung von Ausfallwahrscheinlichkeiten und die Notwendigkeit einer regelmäßigen Anpassung der Risikomodelle an veränderte Marktbedingungen. Es ist wichtig, frühzeitig Warnsignale zu erkennen, um rechtzeitig Maßnahmen zur Risikominimierung ergreifen zu können. Zudem müssen Banken und Finanzinstitute flexibel sein und über robuste Risikomanagement-Systeme verfügen, um adäquat auf plötzliche Veränderungen reagieren zu können. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf das Finanzsystem?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kreditklemme führen. Dies kann zu einer Vertrauenskrise im Finanzsystem führen und letztendlich zu einer Finanzkrise führen. Eine erhöhte Anfälligkeit für systemische Risiken und eine destabilisierte Wirtschaft sind weitere potenzielle Auswirkungen von Kreditrisiken auf das Finanzsystem. **
Ähnliche Suchbegriffe für Kreditrisiken
-
Schnittstelle DALI KNX REG 230V LED 4TE IP20 Bussystem KNX mit LED-AnzeigeHinweis zur Installation: Die Installation nicht-steckerfertiger Geräte ist vom jeweiligen Netzbetreiber oder von einem eingetragenen Fachbetrieb vorzunehmen, der Ihnen auch bei der Einholung der Zustimmung des jeweiligen Netzbetreibers für die Installation des Gerätes behilflich ist. Zum Ansteuern von DALI-Teilnehmer über ABB i-buR Ein DALI Ausgang für max. 64 DALI Teilnehmer. Die DALI Spannungsversorgung ist integriert. Die Ansteuerung kann pro DALI Teilnehmer (64), über Gruppen (16), gemeinsam im Broadcast oder über Szenen (16) erfolgen. Umfangreiche Fehler- und Störmeldungen stehen zur Verfügung. DALI Notlichtkonverter(64) nach EN 62386-202 werden unterstützt. :ber den Notlichtkonverter kann der Funktionstest und -Dauertests über KNX getriggert und das Ergebnis auf dem KNX zur Verfügung gestellt werden. Slave-, Treppenlicht-, Sperren- und Zwangsführung- Funktion sind integriert. Die DALI Telegrammrate ist veränderbar. Für eine individuelle Umadressierung der DALI-Teilnehmer oder Gruppenzuordnung steht ein separates Diagnose- und Inbetriebnahme-Tool, ABB329,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
KERN & Sohn SAUTER HDD 100-1 Digitales Härteprüfgerät mit LCD-Anzeige und USB-Schnittstelle,)Eigenschaften • Shore A, 0 und D zur Härtebestimmung von Kunststoffen per Eindringungsmessung\n• Shore A Gummi, Elastomere, Neopren, Silikon, Vinyl, weiche Kunststoffe, Filz, Leder und ähnliche Materialien\n• Shore 0 Schaumstoffe, Schwämme\n• Shore D Kunststoffe, Kunstharz, Resopal, Epoxid, Plexiglas etc\n• Lieferung im robusten Tragekoffer\n• Empfohlen insbesondere für interne Vergleichsmessungen. Norm-Kalibrierungen z. B. nach DIN 7619-1 sind wegen sehr enger Normtoleranzen oft nicht möglich\n• Montierbar auf die Prüfstände TI-ACL (für Shore A und A0), TI-DL (für Shore D) zur Verbesserung der Messunsicherheit\n• Großes Display mit Hinterleuchtung \n• Wählbar: AUTO-OFF-Funktion oder Dauerbetrieb, Batteriestandsanzeige\n• Härtevergleichsplatten siehe SAUTER AHBA-01 und SAUTER AHBD-01 (HDD 100-1)347,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finder MID 7M.24.8.230.0010 Energiezähler für Stromverbrauchsmessung mit LCD-Anzeige und S0-Schnittstelle, 7M2482300010)Eigenschaften • Elektronischer Energie- und Blindleistungszähler mit S0-Schnittstelle, bidirektional, für 1-Phasen Wechselstrom mit 7-stelliger LCD-Anzeige, hintergrundbeleuchtet, Anzeige von Gesamtverbrauch, Teilverbrauch (rückstellbar) kWh, kVAh, kvarh, Momentanwerte V, A, Leistungsfaktor, kW, kVA, kvar, Frequenz, THD V, THD A, Phasenverschiebung und Leistungsrichtung, LED-Verbrauchsanzeige: 1000 Impulse pro kWh, maximaler Strom 40 A, Kurzzeitüberstrom (Impulsstrom): 1200 A für 10 ms, Anlaufstrom: 0,02 A, Genauigkeitsklasse B, Reiheneinbaugerät für Tragschiene 35 mm (EN 60715), Baubreite 17,5 mm, Nennspannung 230 V AC, S0-Schnittstelle: 1000 Impulse pro kWh, Zähler ist MID-zertifiziert, Anschlussquerschnitte Hauptstromkreis: eindrähtig 1,5 bis 10 mm², mehrdrähtig 1,5 bis 10 mm², Umgebungstemperatur: -25 bis + 55°C, Schutzart Gehäuse/Anschlüsse: IP50/IP20, plombierbare Klemmenabdeckung (7M2482300010)91,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Kreditrisiken in einem Unternehmen effektiv managen und minimieren?
1. Durch eine gründliche Bonitätsprüfung der Kunden vor der Kreditvergabe. 2. Ein effektives Forderungsmanagement, um Zahlungsausfälle zu vermeiden. 3. Die Diversifizierung des Kreditportfolios, um das Risiko zu streuen. **
-
Was sind die möglichen Auswirkungen von Kreditrisiken auf die Finanzstabilität eines Unternehmens?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität des Unternehmens beeinträchtigen. Dadurch kann es zu Schwierigkeiten bei der Bedienung von laufenden Verbindlichkeiten kommen. Im schlimmsten Fall kann die Insolvenz des Unternehmens drohen. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf die Stabilität des Finanzsystems?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kettenreaktion von Insolvenzen führen können. Dies kann das Vertrauen der Anleger erschüttern und zu einer allgemeinen Finanzkrise führen. Um die Stabilität des Finanzsystems zu gewährleisten, müssen Banken angemessene Risikomanagementpraktiken implementieren und regulatorische Vorschriften einhalten. **
-
Was sind die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen sind die sorgfältige Bonitätsprüfung von Kunden, die Festlegung von klaren Zahlungsbedingungen und -fristen sowie das regelmäßige Monitoring und die Überwachung der Kreditrisiken. Zudem ist es wichtig, eine angemessene Risikostreuung zu betreiben und gegebenenfalls Sicherheiten von Kunden zu verlangen, um das Ausfallrisiko zu minimieren. Eine transparente Kommunikation mit Kunden und ein effektives Forderungsmanagement sind ebenfalls entscheidend, um Kreditrisiken zu reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.